Mis à jour le 9 octobre 2026 · Sources : loi de finances pour 2026, BOFiP, impots.gouv.fr. Les exemples chiffrés sont illustratifs.
Rappeler l'avantage fiscal n'est pas un argument « pour forcer la main » : c'est une information utile, que beaucoup de donateurs connaissent mal. Voici les repères 2026 à transmettre simplement, et sans erreur.
L'essentiel
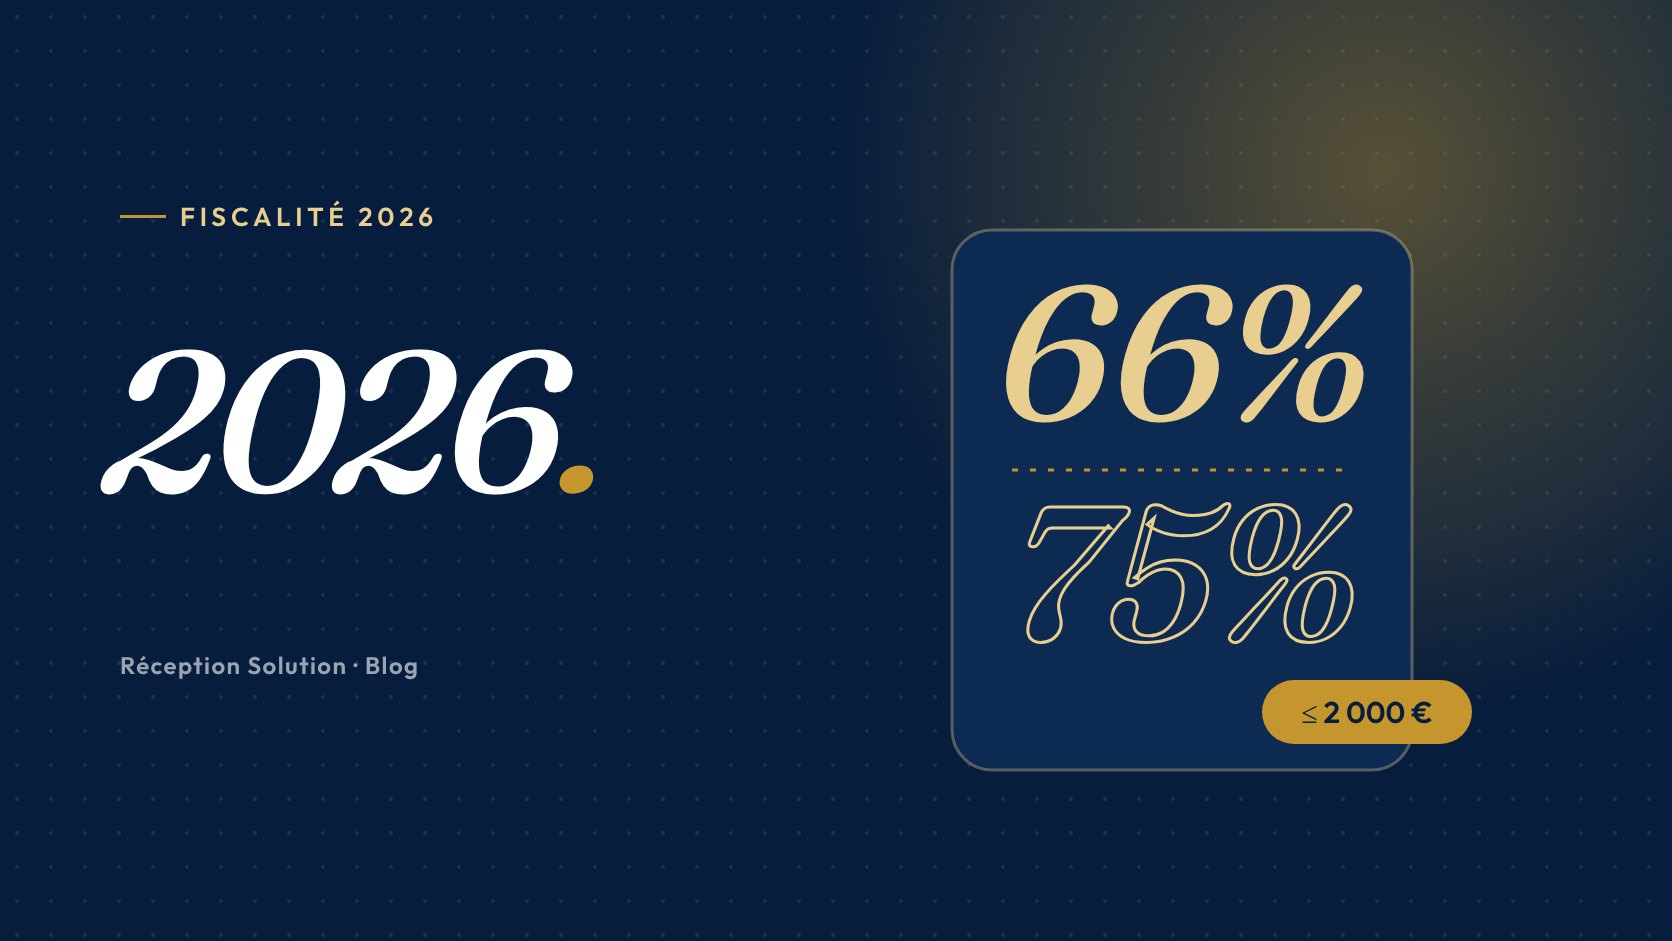
- 66 % du don en réduction d'impôt, dans la limite de 20 % du revenu imposable.
- 75 % pour les organismes d'aide aux personnes en difficulté ou aux victimes de violences domestiques, jusqu'à 2 000 € de dons.
- Ce plafond est passé de 1 000 € à 2 000 € (loi de finances pour 2026), pour les dons effectués depuis le 14 octobre 2025.
- Un don de 100 € à 66 % revient à 34 € après réduction.
Le régime général : 66 %
Un particulier imposable en France qui donne à un organisme d'intérêt général bénéficie d'une réduction d'impôt égale à 66 % du montant du don, dans la limite de 20 % de son revenu imposable (article 200 du Code général des impôts). Si les dons dépassent cette limite, l'excédent peut être reporté sur les cinq années suivantes.
Le taux majoré : 75 % jusqu'à 2 000 €
Les dons aux organismes sans but lucratif qui fournissent gratuitement des repas, des soins ou un logement aux personnes en difficulté, ou qui aident les victimes de violences domestiques, ouvrent droit à une réduction de 75 %. La loi de finances pour 2026 (article 28) a porté le plafond de ce taux majoré de 1 000 € à 2 000 €, pour les dons effectués à compter du 14 octobre 2025. Au-delà, la fraction excédentaire bénéficie du taux de 66 %.
Exemples illustratifs
| Situation | Réduction d'impôt | Coût réel du don |
|---|---|---|
| Don de 100 € à une association d'intérêt général | 66 € | 34 € |
| Don de 300 € à une association d'aide aux personnes en difficulté | 225 € (75 %) | 75 € |
| Don de 2 400 € à une association d'aide aux personnes en difficulté | 1 500 € (75 % de 2 000 €) + 264 € (66 % de 400 €) = 1 764 € | 636 € |
Ces exemples supposent un donateur imposable dont les dons restent sous la limite de 20 % du revenu imposable.
Le reçu fiscal : indispensable
Pour bénéficier de la réduction, le donateur doit pouvoir justifier de son don au moyen d'un reçu délivré par l'association (modèle Cerfa n° 11580). L'association ne doit délivrer de reçus que si elle remplit les conditions d'éligibilité : en cas de doute sur votre statut, rapprochez-vous de l'administration fiscale (procédure de rescrit).
Comment en parler à vos donateurs
- Donner l'information, pas la pression : « Votre don ouvre droit à une réduction d'impôt de 66 % » suffit.
- Parler en coût réel : « un don de 50 € vous revient à 17 € après réduction » est plus parlant qu'un pourcentage.
- Vérifier le taux qui s'applique à votre association avant de mentionner 75 %.
- Envoyer le reçu rapidement et rappeler la date de la déclaration de revenus au printemps.
Bon à savoir : lors d'une relance téléphonique, cette information aide souvent un ancien donateur à reprendre un soutien à sa mesure. Elle doit rester un complément, jamais le cœur de l'échange.
Vos anciens donateurs méritent un appel
Solution Donation reprend contact avec vos anciens donateurs dans une approche humaine et progressive. Commencez par un test limité, sans frais à avancer.
Parlons de votre situation →Sources
- LégiFiscal, Doublement du plafond de la réduction d'impôt « don à 75 % » commenté au BOFiP (actualité BOFiP du 6 juillet 2026, loi de finances pour 2026, art. 28).
- impots.gouv.fr, Dons et réductions d'impôt.
- Code général des impôts, article 200.